
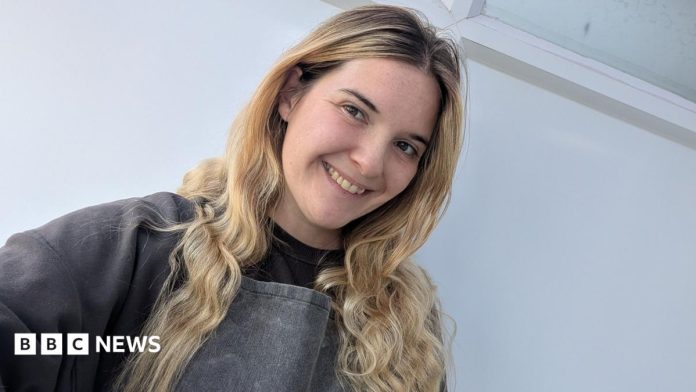
Un scor de credit poate cântări greu atunci când vrei să obții un credit ipotecar, un împrumut pentru mașină sau chiar un simplu abonament la telefon. Pentru Sophie Hope, o tânără din Brighton, această realitate a venit ca un șoc: deși avea un scor de credit excelent, cererea ei pentru un credit ipotecar a fost respinsă brusc. Nedumerită, a descoperit că scorul i se prăbușise la „foarte slab”, deși niciodată nu avusese probleme financiare.
Explicația? Cineva îi furase identitatea și deschisese conturi pe numele ei la diverse magazine online, comandând produse precum o consolă PlayStation și șosete de firmă. Datoriile s-au acumulat ani la rând fără ca Sophie să știe, iar când a avut nevoie de un credit, trecutul inventat de altcineva i-a dat planurile peste cap.
Povestea ei scoate la lumină cât de mult contează scorul de credit, dar și cât de puțin spune, uneori, despre cine suntem cu adevărat. „Ca societate, suntem aproape obsedați de scorurile de credit”, spune Funmi Olufunwa, avocat specializat în finanțe personale. Marile companii care calculează scorurile folosesc date similare și privesc strict în trecut: dacă ai plătit la timp, dacă ai datorii, dacă ai avut restanțe. Dar aceste informații nu pot prezice cu exactitate viitorul sau circumstanțele personale.
Mai mult, sistemul îi dezavantajează pe tinerii care nu au avut timp să-și construiască un istoric financiar, dar și pe cei care au emigrat recent și nu există încă „pe radarul” băncilor.
Aici intervine întrebarea momentului: ar putea inteligența artificială (AI) să ofere o imagine mai corectă, mai personalizată a riscului de credit? În Statele Unite, deciziile financiare se bazează adesea pe scorul FICO, dar deja există companii care folosesc algoritmi de tip machine learning (un tip de AI care „învață” din date) pentru a analiza mii de variabile, nu doar câteva zeci. Aceste modele promit să evalueze mai nuanțat fiecare solicitant, să recunoască tipare subtile și să ofere șanse mai echitabile celor cu „dosare subțiri”.
Sarah Tucker, expert în credite ipotecare, explică: „AI-ul ar putea ajuta băncile să analizeze mult mai multe informații, să înțeleagă mai bine nu doar istoricul, ci și potențialul financiar real al fiecăruia.” Asta ar putea însemna că tinerii sau cei care nu au încă un istoric bogat să nu mai fie respinși automat, ci analizați în context, pe baza unor date mai diverse și mai relevante.
Desigur, tehnologia ridică și întrebări: cine controlează algoritmii? Cum ne protejăm datele personale? Poate AI-ul să fie cu adevărat imparțial sau există riscul să repete prejudecățile umane, dar la scară mai mare?
Răspunsurile nu sunt simple, dar direcția e clară: tehnologia promite să facă sistemul financiar mai corect și mai accesibil, dacă vom ști să o folosim inteligent și responsabil. Poate că, în viitor, nu scorul de credit va decide cine suntem, ci o evaluare mai complexă, care ține cont atât de trecut, cât și de potențialul nostru real.
Sursa articol:BBC
Revista “Ştiinţă şi Tehnică“, cea mai cunoscută şi longevivă publicaţie de popularizare a ştiintelor din România


Leave a Reply